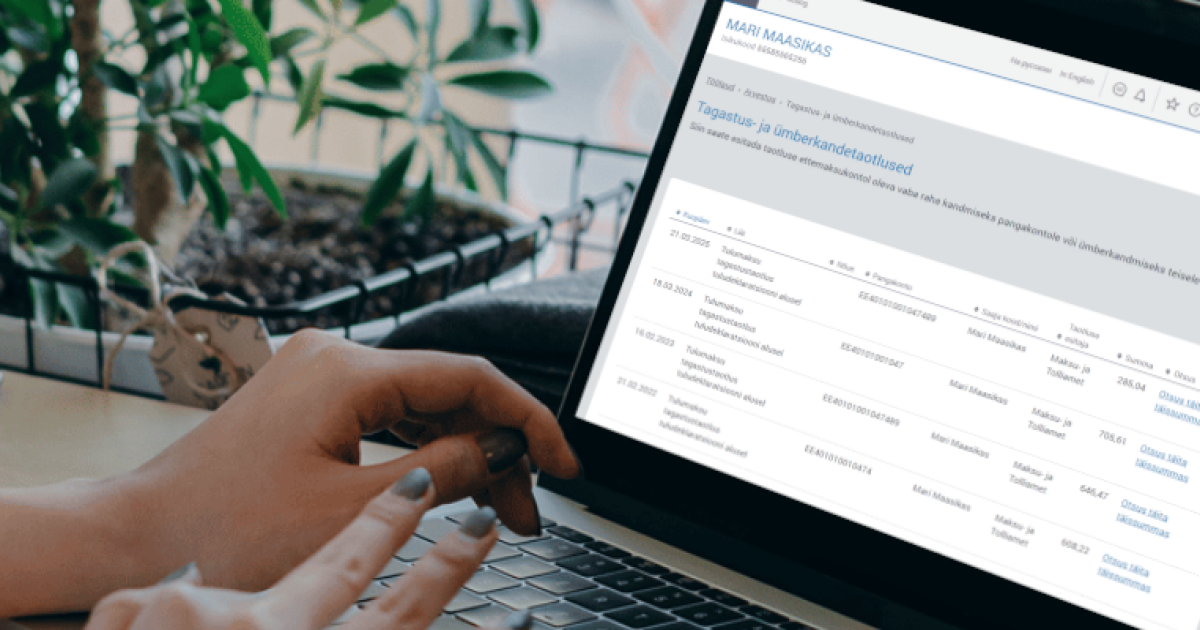
Muudatus tagastus- ja ümberkandetaotluste esitamisel alates 30. novembrist 2026
Alates 30.11.2026 muutub e-teenuste keskkonnas e-MTA tagastus- ja ümberkandetaotluste esitamise kord. Edaspidi saab ettemaksukontolt raha tagastamist või ümberkandmist taotleda ainult nende isikute kontodele, kelle olete eelnevalt lisanud e-MTAs tagastuste ja ümberkannete saajate loetellu. Taotluse esitamisel tuleb raha saaja valida valida varem koostatud loetelust ning saaja andmeid taotlusele käsitsi kirjutada enam ei saa.
Tagastuste ja ümberkannete saajate loetelu on võimalik täita alates 12.11.2026. Et tagastus- ja ümberkandetaotluste esitamine pärast muudatuse jõustumist toimiks sujuvalt, siis soovitame vajalikud saajad ja nende pangakontod lisada loetelusse enne 30.11.2026.
Tagastus- ja ümberkandetaotluse esitamine
Tegevused enne muudatuse jõustumist (30.11.2026)
Et tagastus- ja ümberkandetaotluste esitamine pärast 30. novembri 2026 muudatust oleks sujuv, siis soovitame Teil juba praegu:
- lisada tagastuste ja ümberkannete saajate loetellu oma andmed (nimi ja pangakonto number);
lisada saajate loetellu ka nende isikute andmed (nimi, pangakonto number ja isiku- või registrikood), kelle kontole edaspidi raha tagastada või ümber kanda soovite.
NB! Tagastuste ja ümberkannete saajaid on võimalik e-MTAs loetelusse lisada alates 12. novembrist 2026.
Abiks tagastuste ja ümberkannete saajate loetelu koostamisel
- Tagastuste ja ümberkannete saajate lisamise vorm ja loetelu on e-teenuste keskkonnas e-MTA, kus valige pärast sisselogimist menüüst Arvestus – Tagastus- ja ümberkandetaotlused – Tagastuste ja ümberkannete saajad.
- Maksu- ja Tolliamet lisab tagastuste ja ümberkannete saajate loetellu automaatselt:
- Teie enda pangakontod, millele olete viimase kümne kuu jooksul tagastusi taotlenud, ning
- kõik muud pangakontod, millele ajavahemikul 12.11. kuni 30.11.2026 tagastamisi taotlete (kui neid loetelus veel ei ole).
- Kontrollige saajate loetelus olevate isikute andmete õigsust ja lisage vajalikud või kustutage ebavajalikud andmed.
- Pärast muudatuse jõustumist ei saa raha saaja ja pangkonto andmeid taotluse vormil enam käsitsi sisestada. Kui vajalikku saajat tagastuste ja ümberkannete saajate loetelus ei ole, siis tuleb ta taotluse esitamiseks sinna lisada.
Tagastus- või ümberkandetaotluse esitamine
- Tagastus- ja ümberkandetaotluse esitamiseks Maksu- ja Tolliameti e-teenuste keskkonnas:
- Sisenege e-teenuste keskkonda e-MTA.
- Valige esindatav, kelle nimel soovite taotluse esitada.
- Valige menüüst Arvestus – Raha tagastamine ja ümberkandmine – Tagastus- ja ümberkandetaotlused.
- Vajutage nupule Uus taotlus.
- Kui soovite raha tagastamist pangakontole, siis valige Tagastus pangakontole – Vaba raha tagastus. Kui soovite raha ümberkandmist teisele ettemaksukontole, siis valige Ümberkanne teisele ettemaksukontole – Vaba raha ümberkanne.
- Avaneval taotluse vormil märkige vajalikud andmed.
- Vajutage nupule Kinnitan.
- Kontrollige andmeid ja valige allkirjastamise viis (ID-kaart, mobiil-ID või Smart-ID).
Allkirjastage taotlus PIN2 abil.
NB! Tagastus- või ümberkandetaotlust ei saa esitada, kui taotlejal on käimasoleval aastal ja kahel sellele eelneval aastal esitamata deklaratsioone.
- Taotluse saab esitada ka Maksu- ja Tolliameti teenindusbüroos või saata digiallkirjastatuna vabas vormis e-posti aadressile [email protected].
- Kõiki tagastus- ja ümberkandetaotlusi kontrollitakse automaatselt. Kui ettemaksukontol on piisavalt vaba raha, siis koostatakse ja kinnitatakse tagastamise või ümberkandmise kohta ka automaatne otsus.
- Pärast positiivse otsuse kinnitamist tagastatakse raha ettemaksukontolt taotluses märgitud pangakontole kolme tööpäeva jooksul.
- Raha ümberkanne teisele ettemaksukontole toimub kohe pärast positiivse otsuse kinnitamist.
- Raha tagastamisel pangakontole või ümberkandmisel tasaarveldatakse summast võlas olevad rahalised kohustused.
- Kui kohtutäitur on taotleja rahalised vahendid arestinud, siis on Maksu- ja Tolliamet kohustatud arestisumma kinni pidama ja kandma selle kohtutäiturile. Maksukorralduse seaduse § 34 lõike 4 kohaselt arvestatakse enne arestitud summa kohtutäiturile kandmist sellest maha taotleja tasumata rahalised kohustused.
Viimati uuendatud 12.11.2026